
 Contatto
 Come acquistare

Consegna
Guida all'acquisto
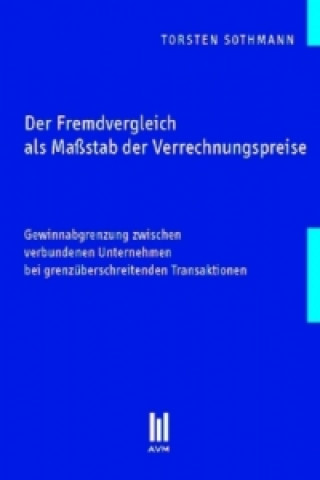
Der Fremdvergleich als Maßstab der Verrechnungspreise
Gewinnabgrenzung zwischen verbundenen Unternehmen bei grenzüberschreitenden Transaktionen
 Tedesco
 92 b
Fino a 30 giorni per il reso
I clienti hanno acquistato anche




 /
 Rigido
 27.99
€


 /
In brossura
9.69
€


 /
In brossura
9.89
€


 /
In brossura
21.39
€


 /
In brossura
48.39
€


 /
Rigido
284.39
€

Im Rahmen von Betriebsprüfungen wird zunehmend ein Fokus auf konzerninterne Verrechnungspreise bei grenzüberschreitenden Lieferungs- und Leistungsbeziehungen gelegt. Der Grundsatz des Fremdvergleichs gilt international als Maßstab für die Prüfung der Angemessenheit von Verrechnungspreisen zwischen verbundenen Unternehmen. Dieses Buch soll in kompakter Form Gegenstand und Prinzipien des steuerlichen Fremdvergleichs sowie Arten und Methoden zur Ermittlung von Fremdvergleichspreisen darstellen. Darüber hinaus werden der Nachweis der Angemessenheit sowie die Rechtsfolgen unangemessener Verrechnungspreise diskutiert. Das Ziel ist eine kritische Analyse des Fremdvergleichsgrundsatzes sowie dessen Anwendung auf die steuerlich maßgeblichen Verrechnungspreise im Sinne des neu gefassten Paragraphen 1 Abs. 3 AStG. Der Autor berücksichtigte die Änderungen durch das EU-Vorgaben-Gesetz sowie Auswirkungen der aktuellen Entscheidung des EuGH in der Rs. SGI.


Informazioni sul libro
Tedesco

Regala questo libro oggi stesso
È facile
1 Aggiungi il libro al carrello e scegli la consegna come regalo 2 Ti invieremo subito il buono 3 Il libro arriverà all'indirizzo del destinatarioPotrebbe interessarti anche

 /
In brossura
15.99
€
 /
In brossura
59.89
€


 /
In brossura
65.19
€

 /
Rigido
48.09
€


 /
In brossura
38.79
€



 /
In brossura
97.79
€


Ciao! Sono Libroamiko, il tuo consulente di libri.
Come posso aiutarti?