
 Contatto
 Come acquistare

Consegna
Guida all'acquisto
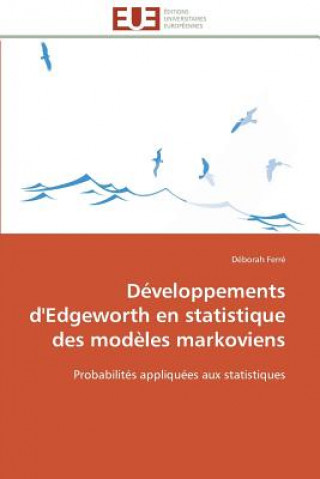
D veloppements d'Edgeworth En Statistique Des Mod les Markoviens
 Francese
 158 b
Fino a 30 giorni per il reso
I clienti hanno acquistato anche


 /
 In brossura
 148.99
€


 /
In brossura
23.49
€


 /
Rigido
31.29
€






Ce livre concerne les théorčmes standards précisant la vitesse de convergence dans l'approximation gaussienne des M-estimateurs. On s'intéresse ici ŕ l'établissement de ces résultats dans le cas oů les données ne sont plus nécessairement indépendantes, et plus précisément lorsque cette dépendance des données est markovienne. La méthode spectrale généralisée via le théorčme de Keller-Liverani permet d'obtenir des résultats dans le cadre général des chaînes de Markov fortement ergodiques. Une attention particuličre est portée ŕ trois modčles markoviens: les conditions proposées sont quasi-optimales dans le sens oů elles sont trčs proches de celles du cas indépendant. Les résultats obtenus sont illustrés pour des estimateurs du maximum de vraisemblance dans le cadre de modčles autorégressifs. Ce livre s'adresse aussi bien ŕ des statisticiens qu'ŕ des probabilistes, puisqu'il y est décrit non seulement des méthodes statistiques classiques, mais aussi des outils fonctionnels développés en systčmes dynamiques et exploités en probabilités et en statistiques.


Informazioni sul libro
Francese

Regala questo libro oggi stesso
È facile
1 Aggiungi il libro al carrello e scegli la consegna come regalo 2 Ti invieremo subito il buono 3 Il libro arriverà all'indirizzo del destinatarioPotrebbe interessarti anche
 /
In brossura
73.59
€
 /
In brossura
29.69
€


 /
In brossura
58.99
€





 /
In brossura
15.59
€


 /
In brossura
97.59
€

Ciao! Sono Libroamiko, il tuo consulente di libri.
Come posso aiutarti?