
Entra a far parte di una comunità di amanti dei libri di tutto il mondo e ottieni numerosi vantaggi.
Crea un account gratuito
Punto Poste 5.49 €
Punto Poste 5.49 €
Corriere DHL 6.99 €
Corriere GLS 5.99 €
Punto GLS 4.49 €
Corriere Bartolini 4.49 €
Punto Bartolini 3.49 €
 Contatto
 Come acquistare

Aiuto
Consegna
Punto Poste 5.49 €
Punto Poste 5.49 €
Corriere DHL 6.99 €
Corriere GLS 5.99 €
Punto GLS 4.49 €
Corriere Bartolini 4.49 €
Punto Bartolini 3.49 €
Guida all'acquisto
Il mio account
▸
Vuoto :-(
0
Über eine semilineare nicht-autonome Black-Scholes Gleichung
Analysis von Black-Scholes Gleichung
Lingua
 Tedesco
Libro
In brossura
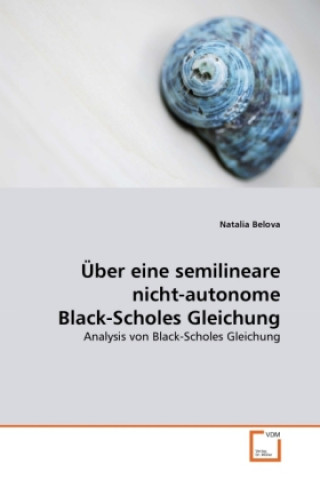
Hier wird eine semilineare nicht-autonome Black- Scholes Gleichung analysiert, die auf dem Black- Sc...
Descrizione completa
Codice Libristo: 06837685
?
 120 b
120 b
49.19
€
Presso l'editore su ordinazione
Inviamo tra 17-27 giorni
Fino a 30 giorni per il reso
I clienti hanno acquistato anche
 /
 In brossura
 219.39
€
 /
In brossura
78.79
€
 /
In brossura
330.79
€

 /
In brossura
207.79
€


 /
In brossura
13.70
€
 /
In brossura
23.50
€
 /
In brossura
20.00
€
 /
In brossura
53.79
€




Hier wird eine semilineare nicht-autonome Black- Scholes Gleichung analysiert, die auf dem Black- Scholes Model für die Bestimmung des Optionspreises basiert, und vor allem die Existenz und Eindeutigkeit einer Lösung des zugehörigen Cauchy- Problems. Diese Gleichung ist vielfach in der Finanzmathematik bekannt, sie behandelt das Zusammenspiel von Fragestellungen aus der Praxis, also den Finanzmärkten, und stochastischen Methoden. Den Rahmen der Betrachtung bildet die Theorie der nichtlinearen Evolutionsgleichungen in Banachräumen.
Attrice
&
Poliglotta
EWA KASP
per
Riproduci video


Libristo ha la più grande selezione di letteratura in lingue straniere. Per questo compro i miei libri qui.
Informazioni sul libro
Titolo completo
Über eine semilineare nicht-autonome Black-Scholes Gleichung
Autore
Natalia Belova
Lingua
Tedesco
Tedesco
Rilegatura
Libro - In brossura
Data di pubblicazione
2010
Numero di pagine
92
EAN
9783639307436
Codice Libristo
06837685
Casa editrice
VDM Verlag Dr. Müller
Peso
153
Dimensioni
150 x 220 x 6

Regala questo libro oggi stesso
È facile
1 Aggiungi il libro al carrello e scegli la consegna come regalo 2 Ti invieremo subito il buono 3 Il libro arriverà all'indirizzo del destinatarioPotrebbe interessarti anche



 /
In brossura
41.49
€
 /
In brossura
16.00
€


 /
In brossura
42.41
€


Consulente di libri Libroamiko
Utilizzando questa chat, stai comunicando con un'intelligenza artificiale generativa. Utilizzandola, accetti anche il trattamento dei dati personali.
Ciao! Sono Libroamiko, il tuo consulente di libri.
Come posso aiutarti?
Ciao, sono Libroamiko, posso aiutarti?